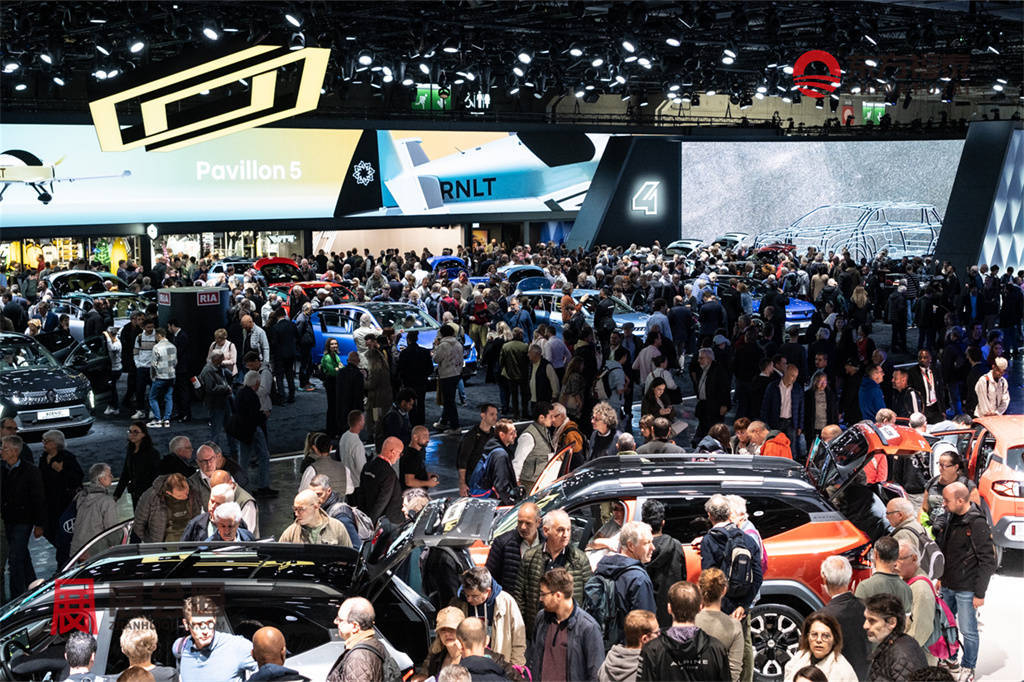
中国车占了巴黎车展三分之一,但真正的门槛不在展台上: 在于欧洲建厂,在于碳排放,数据法规,供应链ESG,等等
很多标题写的是"反客为主""中国车站上C位"。热闹确实是真的:比亚迪、吉利系、奇瑞、长安系、零跑、小鹏、理想、问界、广汽、东风风行、上汽大通、福田、212……几乎所有对欧洲有想法的中国品牌都到了,其中不少还在现场直接开放欧洲下订。
但作为一个跟法规的号,我们更想提醒一句:今年巴黎车展真正的新闻,不在聚光灯下的展车上,而在工厂选址表、WVTA认证文件和一长串欧盟法规清单里。中国车企这一轮赴欧,关键词已经从"出口"换成了"本地化"——而这两个词背后的合规难度,根本不是一个量级。
注:不同报道有"16家车企/25个品牌""超20个品牌"等口径,差异在于按集团还是按品牌、是否计入smart、沃尔沃、路特斯这类中资控股品牌。本文采用主流媒体"超20个品牌、约占三分之一"的表述。
先听一句不那么客气的"欢迎词"
车展开幕前一天(10月11日),大众汽车集团CEO布鲁姆(Oliver Blume)公开喊话,呼吁德法车企"抱团"应对中国品牌竞争。他的原话里有一句很值得玩味——
他同时表态支持欧盟强化本土产业的提案,强调"欧洲制造"规则应奖励在欧洲真正创造价值的企业。
这不是单纯的商业抱怨,而是一个清晰的政策风向:欧洲正在把"你在我这儿卖了多少车"的问题,转换成"你在我这儿造了多少、雇了多少人、本地化率多高、守了多少规矩"的问题。对于习惯了"国内造、海运卖"模式的中国车企,这句话等于在说:光靠产品力和性价比的时代,要翻篇了。
出海已经从1.0走到了2.0
这不是修辞。中国汽车工程研究院的专家把它定义为"从单纯输出产品,转向技术标准、产业链协同共同输出的全链条生态出海"。2026年上半年,吉利控股、上汽、比亚迪、奇瑞、零跑等集团在欧洲的合计新车注册量已逼近80万辆,中国品牌纯电在欧洲的占有率突破15%——规模到了这个临界点,本地生产在账面上开始比海运划算,在政策上则是不得不做。
三股力量,把中国车"逼"进了欧洲
一、纯电的关税门,已经关上大半
2024年10月底起,欧盟对中国产纯电动汽车在10%基础关税之上加征反补贴税,综合税率最高可达约45.3%,为期5年。这意味着"国内造好、整车运过去卖"这条最顺的路,对纯电来说成本陡增。
二、混动这条"绕行小道",也正在被堵
车企很现实,纯电被加税,立刻把出口重心转向当时未被额外关税覆盖的插电混动:2025年中国对欧插混出口同比增长约155%,2026年7月单月对欧插混进口同比增幅约163%,上半年欧洲插混销量前三一度被中国车型包揽。
欧盟的反应也很快。据媒体报道,欧盟贸易委员谢夫乔维奇10月8日赴北京磋商,核心议题之一就是寻求中方减少混动车对欧出口,欧方甚至放话希望把中国产混动在欧份额从超过三分之一压到约15%;备用方案则是动用"保障措施"、以关税配额限制进口。
上述混动出口限制、配额等仍处于中欧磋商和欧盟酝酿阶段,并未正式落地生效,中方也已明确表示反对所谓"自愿出口限制"。我们引用它,是为了说明趋势——"换个品类绕开关税"的空间正在收窄,而不是说新规已经实施。具体以官方最终文件为准。
三、欧盟用产业政策,直接要求"在欧洲造"
比关税更深远的是产业规则。欧盟正在推进的《工业加速器法案》对零部件本地化生产提出较高要求,并对电动车电池组件的欧盟本土来源作出约束。也就是说,未来想在欧洲拿到好的政策待遇、参与公共采购,"本地价值含量"会成为硬指标。这正是布鲁姆那句"创造就业和价值"的法规底色。
三股力量合在一起,结论很直白:把工厂搬到欧洲,已经不只是为了省关税,而是在新贸易规则下重构竞争力的主动选择。
展台上的落子,已经很具体
真正的门槛:本地化之后,合规清单反而更长
很多人以为"工厂搬过去、关税绕过去"就万事大吉了。恰恰相反,整车出口时代你只需要让"那批卖过去的车"合规;深度本地化时代,你要让企业、工厂、供应链、数据、软件全链路在欧盟持续合规。我们把这道门槛大致拆成四类:
准入
与环保
合规
本地
从此要同时答三张"合规试卷"
深度本地化最本质的变化,是企业的合规坐标系变了——从过去"立足中国、适配全球",变成真正的 local for local,同一台车、同一套体系,要同时满足三层规则:
这也解释了为什么奇瑞、长安、阿维塔们要把研究院、设计中心搬到巴塞罗那、都灵、慕尼黑:不是为了好看,而是法规、路况、用户偏好必须在产品定义阶段就吃透,等车造出来再"打补丁"式适配,在欧洲的认证和时间成本上是扛不住的。某种程度上,欧洲最严苛的ESG、安全、碳排放和数据要求,会反过来倒逼国内研发和供应链升级——这是行业常说的"磨刀石效应"。
泼一点冷水:扎根,不等于已经赢了
作为法规号,我们不负责制造"大杀四方"的爽感,还是得把账的另一面摆出来:
第一,本地化是重资产长跑。欧洲人力和能源成本高、工会强势、环评严格,工厂从投产到产能利用率爬坡、再到把投入摊薄,需要销量长期支撑;目前不少中国车企仍以KD散件组装、委托代工为主,自建大产能真正放量,普遍还要一两年。
第二,认证和体系合规有真实的时间差。以问界为例,WVTA"全面启动"距离2027年计划进入,时间并不宽裕;而拿到WVTA之后,渠道、售后、充电、数据合规、智驾功能的本地适配,每一项都可能成为实际交付的卡点。"启动认证"和"合法、稳定、规模化地卖车",中间隔着一整套体系能力。
第三,海外盘子对不少企业仍然很小。以公开财报为例,问界母公司赛力斯2026年上半年海外收入占比仍处于较低水平,同期国内产销还面临产品迭代带来的阶段性压力——欧洲被寄予"第二增长曲线"的厚望,但能不能把国内的经验复制过去,仍需市场检验。这是公开信息,我们中性陈述,不捧也不踩。
第四,规则本身还在变。混动限制、保障措施、工业加速器法案的本地化细则都还在博弈中,企业今天算得过的账,明天可能因一条新规重算。出海2.0比拼的,已经不只是产品,而是对规则的预判能力和持续合规能力。
结语:真正的考试,是能不能在别人的规则里长期活下去
十年前,中国车企给别人组装;几年前,我们把自己造的车一箱一箱运出去;今天,我们把工厂、研发中心和技术平台搬到了欧洲最核心的舞台。每一步都不容易,每一步也都走通了。
但巴黎车展的灯火越亮,越要清醒:展台大小衡量的是气势,法规合规决定的是生死。从"产品输出"到"在规则内经营",中国汽车真正要证明的,已经不是能不能造出比别人好的车,而是能不能在别人制定、且还在不断收紧的规则体系里,长期、稳定、体面地经营下去。
这一关过了,"中国车"才真正算是在世界汽车版图里扎下了根。
央广网/中国汽车报:《广汽、比亚迪、零跑、上汽、小鹏……中国汽车加速"欧洲造"》(本地化模式、80万辆/15%份额、工业加速器法案) auto.cnr.cn IT之家:《大众CEO布鲁姆呼吁德法车企抱团,携手应对中国汽车品牌挑战》(2026巴黎车展中国品牌超20个、占三分之一) ithome.com 经济观察报:《中国混动汽车欧洲销售猛增 欧盟谋求"限制措施"》(反补贴税、混动出口数据、谢夫乔维奇磋商) toutiao.com 新浪科技/财联社、TechWeb:问界计划2027年进入欧洲、WVTA已启动及赛力斯产销与财报信息 toutiao.com 易车·车市红点:《反客为主!超20个中国品牌扎堆巴黎车展》(各品牌参展与本地化动作盘点) yiche.com 汽车之家·环球汽车网:《2026巴黎车展前瞻:中国品牌站上C位》(车展时间、首发车型、9品牌现场下订) autohome.com.cn 新重庆-重庆日报:阿维塔T09巴黎首秀及2027年进入挪威、西班牙等规划 toutiao.com 延伸阅读:本号《NGP欧洲认证,R171/R157/R79路径怎么走》(UN R155/R156/R171详解)
相关文章
发表评论
暂时没有评论,来抢沙发吧~